Vad händer om du inte kan betala till Vivus?

Vivus har överlåtit sina pågående krediter till Brixo AB, så har du en aktiv kredit från Vivus är det Brixo du ska kontakta om du inte kan betala. Har krediten redan sagts upp hos Vivus hanteras den i stället av Vivus via support@vivus.se. I båda fallen kommer påminnelser och inkassokrav med lagreglerade avgifter innan skulden kan gå till Kronofogden. Vid varje steg kan du stoppa processen genom att höra av dig.
Pågående krediter från Vivus har flyttats till Brixo AB, som nås på 08-500 850 47 och info@brixo.se. Uppsagda krediter hanteras fortfarande av Vivus via support@vivus.se. En påminnelse får kosta högst 60 kr och ett inkassokrav högst 180 kr. En betalningsanmärkning registreras först när Kronofogden har meddelat ett utslag. Fram till dess kan du stoppa processen med en betalningsplan.
- Vivus är ett varumärke under 4finance AB med säte i Älvsjö
- Pågående krediter från Vivus har överlåtits till Brixo AB
- Uppsagda krediter hanteras av Vivus via support@vivus.se
- Påminnelseavgift: högst 60 kr enligt lagen om ersättning för inkassokostnader
- Inkassoavgift: högst 180 kr enligt samma lag
- Kronofogdens ansökningsavgift vid betalningsföreläggande: 300 kr
- Betalningsanmärkning först efter utslag från Kronofogden, kvar i tre år
Tidslinjen vid utebliven betalning till Vivus
Processen är reglerad och du kan stoppa den i varje steg. Tiderna mellan stegen skiljer sig mellan bolagen, men ordningen ser ut så här:
- Påminnelse: Den som har krediten i dag skickar en påminnelse. Påminnelseavgiften får vara högst 60 kr om avtalet tillåter den. Dröjsmålsränta räknas från förfallodagen enligt avtalet.
- Kontakt med långivaren: Innan ärendet går vidare kan du oftast lösa skulden eller få en betalningsplan direkt hos Brixo eller Vivus.
- Inkassokrav: Betalar du inte överlämnas skulden till ett inkassobolag, där inkassoavgiften får vara högst 180 kr.
- Betalningsföreläggande: Borgenären kan ansöka hos Kronofogden om ett betalningsföreläggande. Ansökningsavgiften på 300 kr kan läggas på skulden.
- Utslag och anmärkning: Bestrider du inte och betalar inte meddelar Kronofogden ett utslag. Då registreras en betalningsanmärkning som ligger kvar i tre år för privatpersoner.
Vid varje steg har du möjlighet att stanna processen. Det enklaste är att kontakta Brixo eller Vivus direkt och be om en betalningsplan innan ärendet går till inkasso.
Vem driver in en skuld från Vivus i dag?
Vivus har överlåtit sina pågående krediter till Brixo AB. Har du en aktiv kredit som du inte kan betala loggar du in på Mina sidor hos Brixo eller kontaktar Brixo på 08-500 850 47 (helgfria vardagar 8.30 till 17.00) eller info@brixo.se. Brixo är ett svenskt kreditmarknadsbolag med tillstånd från Finansinspektionen. Brixos villkor för nya krediter finns i vår jämförelse av mobillån.
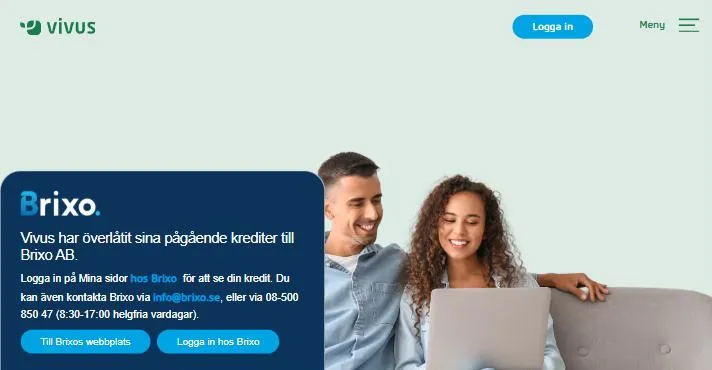
Har krediten redan sagts upp hos Vivus är det Vivus som hanterar den. Då når du Vivus via support@vivus.se. Går skulden vidare till inkasso får du ett brev från inkassobolaget med skuldens storlek, avgifterna och hur du betalar. Kontrollera alltid att kravet stämmer med det du är skyldig.
Inkassobolag måste följa god inkassosed enligt inkassolagen. Sedan den 1 januari 2024 har Finansinspektionen tillsyn över inkassoverksamheten och svarar på vanliga frågor om inkasso på sin webbplats. Upplever du att ett inkassobolag bryter mot reglerna kan du tipsa Finansinspektionen.
Lagstadgade avgifter vid sen betalning
Avgifterna som inkassobolag och långivare får ta ut är reglerade i lagen (1981:739) om ersättning för inkassokostnader. Tabellen sammanfattar de högsta avgifterna:
| Avgift | Max enligt lag | När tillkommer den |
|---|---|---|
| Påminnelseavgift | 60 kr per påminnelse | Efter förfallodag, om avtalet anger detta |
| Inkassokostnad | 180 kr per krav | När ärendet överlämnats till inkassobolag |
| Avbetalningsplan (administrativ avgift) | 170 kr | När planen upprättas av inkassobolaget |
| Betalningsföreläggande (Kronofogden) | 300 kr i ansökningsavgift | När borgenären ansöker hos Kronofogden |
| Dröjsmålsränta | Enligt avtalet, högst referensräntan plus 20 procentenheter | Från förfallodagen tills skulden är betald |
Sammanlagt kan en obetald skuld snabbt bli flera hundra kronor dyrare innan den ens når Kronofogden. Kostnadstaket i konsumentkreditlagen gäller ändå, så ränta, avgifter, dröjsmålsränta och inkassokostnader får tillsammans inte överstiga det lånade beloppet.
Så förhandlar du en betalningsplan
Det viktigaste vid betalningssvårigheter är att agera snabbt och kontakta den som har krediten innan de hör av sig till dig. En betalningsplan är oftast lättare att få innan skulden har gått till inkasso.
- Hör av dig vid första missade betalning: Brixo når du på 08-500 850 47 och info@brixo.se. Är krediten redan uppsagd når du Vivus på support@vivus.se. Be om en avbetalningsplan innan ärendet går till inkasso.
- Var konkret med vad du kan betala: Räkna ut hur mycket du realistiskt kan betala per månad. En budget som du skrivit ner i förväg gör samtalet enklare.
- Be om betalningsplanen skriftligt: En bekräftelse via mejl är minimum. Det är ditt skydd om något senare ifrågasätts.
- Håll planen: En plan som du inte håller försämrar din position vid nästa kontakt. Händer något oväntat, hör av dig före förfallodagen.
För större betalningssvårigheter eller om du har flera långivare som driver in skulder samtidigt, kontakta budget- och skuldrådgivningen i din kommun. Den är kostnadsfri, oberoende och har erfarenhet av att förhandla med både banker och inkassobolag. Du behöver inte göra detta ensam.
När kan en betalningsanmärkning uppstå?
En betalningsanmärkning uppstår inte automatiskt när ärendet hamnar hos inkasso. Den uppstår först när Kronofogden har fastställt ett utslag, vilket innebär att hela tidslinjen ovan måste passeras, från påminnelse via inkasso till betalningsföreläggande och utslag. Det tar typiskt 60 till 90 dagar från första missade betalning.
Så länge du har en betalningsplan som du följer går skulden normalt inte vidare till Kronofogden. Anmärkningen är konsekvensen av att processen får gå hela vägen utan att du agerat. Är du orolig för en anmärkning är det bästa du kan göra att kontakta den som har kravet direkt, även om du inte kan betala hela beloppet i dag. Vad en anmärkning betyder för nya lån går vi igenom i guiden om lån med betalningsanmärkning.
Tre myter om Vivus och inkasso
”Inkasso betyder direkt betalningsanmärkning”
Felaktigt. Anmärkning uppstår först när Kronofogden fastställt ett utslag. Vid inkasso har du fortfarande tid att lösa skulden eller förhandla en plan. Anmärkningen är slutsteget, inte mellansteget.
”Inkassobolaget kan kräva vilka avgifter som helst”
Felaktigt. Avgifterna är reglerade i lagen (1981:739). Påminnelseavgiften är högst 60 kr, inkassoavgiften högst 180 kr och avgiften för en betalningsplan högst 170 kr. Krävs mer än så kan du tipsa Finansinspektionen, som har tillsyn över inkassobolagen.
”Inkassobolaget kan ringa när som helst”
Felaktigt. Inkassobolag måste följa god inkassosed enligt inkassolagen. De får inte utsätta dig för otillbörliga påtryckningar eller hota med åtgärder som inte är tillåtna. Bryter ett inkassobolag mot reglerna kan du tipsa Finansinspektionen.
Vanliga frågor om Vivus inkasso
Hur många påminnelser får jag innan skulden går till inkasso?
Det finns ingen fast regel för antalet påminnelser. Varje påminnelse får kosta högst 60 kr. Hur lång tid det tar innan ärendet går till inkasso står i kreditvillkoren.
Vem ska jag kontakta om min kredit från Vivus?
Har du en pågående kredit kontaktar du Brixo AB, som har tagit över Vivus pågående krediter, på 08-500 850 47 eller info@brixo.se. Har krediten sagts upp hos Vivus kontaktar du Vivus via support@vivus.se.
Får jag betalningsanmärkning direkt från inkasso?
Nej, ett inkassokrav ger ingen betalningsanmärkning. Anmärkningen registreras först om Kronofogden meddelar ett utslag efter ett betalningsföreläggande.
Kan jag få en betalningsplan?
Ja, det är vanligt både hos långivaren och hos inkassobolaget. Inkassobolaget får ta ut högst 170 kr för att upprätta en betalningsplan. Be alltid om planen skriftligt.
Vad gäller om jag bestrider skulden?
Du kan bestrida ett krav som du anser är fel, till exempel om beloppet är fel eller skulden redan är betald. Bestrid skriftligt till den som skickat kravet. Kommer ett betalningsföreläggande från Kronofogden bestrider du det hos Kronofogden inom tiden som står i brevet.
Hur länge ligger en betalningsanmärkning kvar?
En betalningsanmärkning ligger kvar i tre år för privatpersoner, även om du betalar skulden.
Sex misstag vid Vivus betalningsproblem
- Att ignorera påminnelser: Skulden försvinner inte, utan växer med avgifter och dröjsmålsränta.
- Att vänta på Kronofogden: Den som hör av sig först när ärendet är hos Kronofogden har oftast färre val kvar.
- Att ta ett nytt snabblån: Ett nytt lån för att betala det gamla skapar en kedja av dyra krediter.
- Att lita på muntliga löften: En betalningsplan ska bekräftas skriftligt, åtminstone via mejl.
- Att inte kontrollera avgifterna: Avgifterna får inte vara högre än vad lagen (1981:739) tillåter.
- Att bära allt ensam: Budget- och skuldrådgivningen i kommunen hjälper gratis vid större svårigheter.
Att ignorera kraven gör inte att skulden försvinner. Den växer med avgifter och dröjsmålsränta medan processen går vidare mot Kronofogden och en anmärkning. Räntetaket och kostnadstaket begränsar vad lånet får kosta, men en skuld som får ligga blir ändå dyrare för varje steg. Ring vid första missade betalning, det är då du har starkast position att förhandla. Vid större ekonomiska svårigheter, kontakta budget- och skuldrådgivningen i din kommun (kostnadsfri rådgivning) eller Hallå konsument innan situationen eskalerat.